Un deducible del seguro de auto es la cantidad que el conductor paga de su bolsillo antes de que la póliza cubra una reclamación. Un deducible del seguro de auto aplica a las coberturas de colisión, a todo riesgo, daños a la propiedad por conductor sin seguro y protección contra lesiones personales. Las opciones de deducible estándar van de $250 a $2,000 por reclamación. Cada reclamación reinicia el deducible y no aplica ningún tope anual. Los precios del seguro de vehículos de motor subieron 2.8% en 2025, según el Bureau of Labor Statistics. Los conductores necesitan cotizaciones de prima en dos o tres niveles de deducible para comparar el ahorro anual con los costos de las reclamaciones. Insurance Navy ayuda a los conductores a comparar cotizaciones de seguro de auto en todo Estados Unidos. Esta guía explica las cantidades del deducible del seguro de auto, sus efectos en la prima, cuándo se paga, las exenciones y las exclusiones de cobertura.
Table of contents
- ¿Qué es un deducible del seguro de auto?
- ¿Cómo funciona un deducible del seguro de auto?
- ¿Cómo afecta el deducible a tu prima?
- Deducible alto o deducible bajo: ¿cuál deberías elegir?
- ¿Cuándo pagas el deducible del seguro de auto?
- ¿Cuándo no tienes que pagar deducibles del seguro de auto?
- ¿Qué coberturas del seguro de auto no requieren deducibles?
- ¿Cómo debo elegir un deducible del seguro de auto?
- Tu historial de manejo y la frecuencia con la que manejas
- La antigüedad y el estado de tu carro
- Términos de la compañía de arrendamiento
- Preguntas frecuentes
- ¿Tengo que pagar el deducible si no soy culpable en un accidente?
- ¿El deducible de mi seguro de auto aplica por accidente o por año?
- ¿Cuál es la diferencia entre los deducibles de colisión y los de cobertura a todo riesgo?
- ¿Puedo cambiar el deducible de mi carro en cualquier momento?
- ¿Aumentar mi deducible siempre reduce mi prima?
- ¿Tengo deducibles separados para diferentes tipos de cobertura?
- ¿Qué pasa si me choca un conductor sin seguro?
- ¿La compañía que financia o arrienda mi carro puede afectar mi elección de deducible?
- ¿Mi compañía de seguro de auto puede eximir mi deducible?
¿Qué es un deducible del seguro de auto?
Un deducible del seguro de auto es la cantidad de dinero que pagas de tu bolsillo para reparar tu vehículo antes de que tu póliza de seguro de auto pague el resto.
Cada vez que se presenta una reclamación cubierta a tu proveedor de seguro, tienes que pagar el deducible que elegiste, y una vez que lo haces, la aseguradora procede a cubrir el resto de los cargos.
Los deducibles del seguro de auto forman parte de algunas de las coberturas más estándar.
Los deducibles comunes incluyen, entre otros, la cobertura de colisión y la cobertura a todo riesgo, así como la cobertura de daños a la propiedad por conductor sin seguro y la cobertura de protección contra lesiones personales.
Las cantidades de deducible estándar que normalmente verás son $250, $500, $1,000, $1,500 o $2,000. Los deducibles que se ofrecen dependen del proveedor de seguro y del estado donde vives.
Aseguradoras como Progressive y Geico ofrecen deducibles más bajos en algunos estados y más altos en otros.
¿Cómo funciona un deducible del seguro de auto?
Después de que presentas una reclamación, la aseguradora resta tu deducible del costo de reparación cubierto y paga la cantidad restante. Tú le pagas el deducible al taller de reparación. La aseguradora le paga al taller el resto.
Por ejemplo, digamos que tu vehículo recibe un impacto lateral en una intersección concurrida y pierdes una de las puertas del lado del pasajero.
Normalmente, la cobertura de responsabilidad civil del conductor culpable se haría cargo de todo, pero en este caso esa persona no tiene seguro. Al final, la puerta necesita ser reemplazada, así que presentas tu reclamación.
Recibes una cotización por una puerta nueva y el costo total es de $2,000. Ahora, digamos que elegiste la opción de deducible de $500 en tu cobertura de colisión actual.
Con base en esta información, tus costos de bolsillo son solo $500. Después de pagar el deducible de tu seguro de auto, tu póliza pagará los $1,500 restantes y recibes tu puerta nueva.
Cada cobertura de seguro de auto que tengas te cobrará sus respectivos deducibles por separado si entran en efecto.
Así que, si el accidente que sufriste resultó ser aún peor y terminaste con lesiones corporales, ahora tienes que pagar otro deducible por tu protección contra lesiones personales (PIP).
La cobertura de pagos médicos paga tus facturas médicas sin deducible. La cobertura de pagos médicos es independiente del deducible de colisión que debes por los daños al vehículo.
¿Cómo afecta el deducible a tu prima?
Un deducible más alto reduce tu prima. Aceptas pagar una mayor parte de cada reclamación por tu cuenta, así que la aseguradora cobra menos por cubrir el resto. La cobertura de colisión normalmente tiene un deducible de $250 a $1,000. La cobertura a todo riesgo normalmente tiene un deducible de $100 a $300. Ambos rangos provienen del Insurance Information Institute.
Los ahorros no son lineales. Pasar de un deducible bajo a uno de rango medio es lo que más prima ahorra por cada dólar de riesgo adicional. Pasar de $1,000 a $2,000 ahorra menos, porque las reclamaciones grandes son menos frecuentes. Pídele a tu agente la prima en 2 o 3 niveles de deducible. Compara el ahorro anual con la cantidad extra que tendrías que pagar en una reclamación.
Un deducible del seguro de auto funciona diferente a un deducible del seguro de salud. Un deducible del seguro de salud es un total anual que cumples una sola vez a lo largo de muchas facturas. Un deducible del seguro de auto aplica por reclamación. El deducible del seguro de auto se reinicia cada vez que presentas una reclamación y no aplica ningún tope anual.
Deducible alto o deducible bajo: ¿cuál deberías elegir?
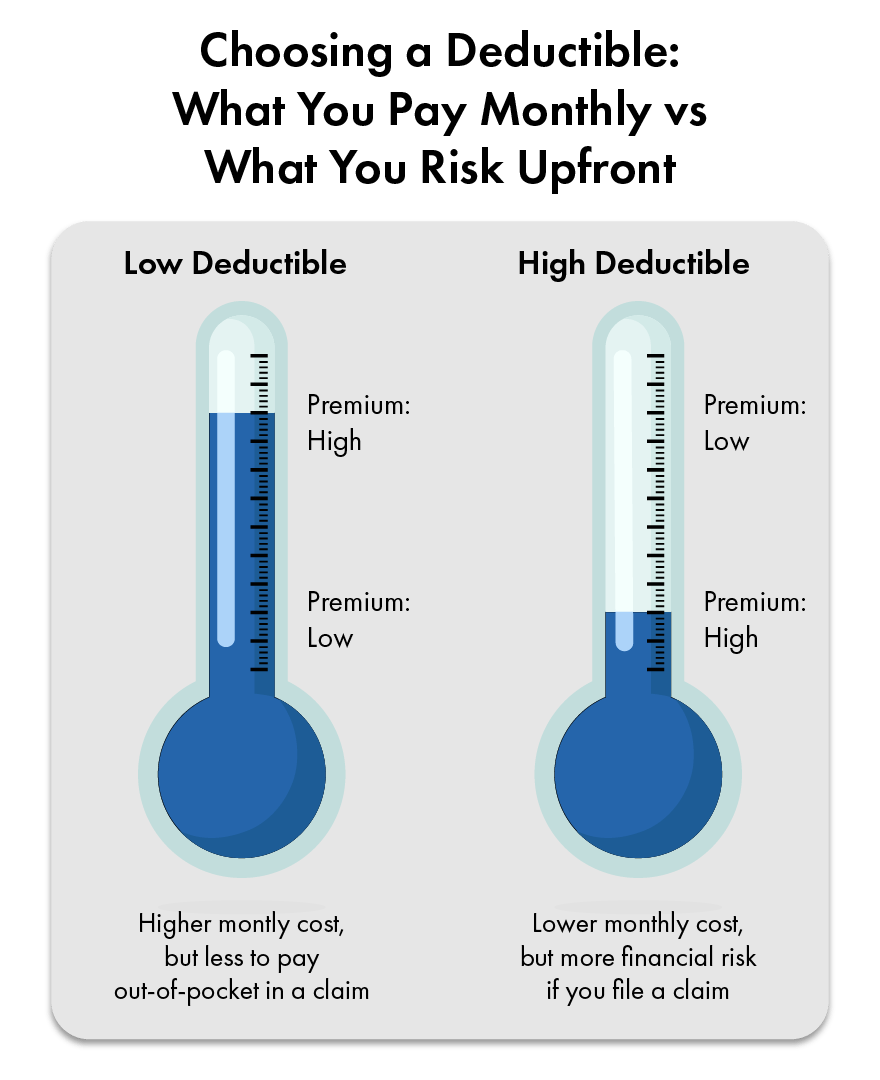
Un deducible alto reduce tu prima y aumenta la cantidad que pagas en cada reclamación. Un deducible bajo aumenta tu prima y reduce la cantidad que pagas en cada reclamación. La diferencia de prima entre un deducible de $500 y uno de $1,000 varía según la aseguradora. El valor de tu vehículo, tu historial de reclamaciones y tus ahorros deciden qué lado de ese intercambio te conviene.
$500 y $1,000 son las opciones más comunes para los deducibles del seguro de auto.
La cobertura de parabrisas tiene sus propias reglas dentro de tu póliza de auto.
Algunos estados eliminan el deducible de la cobertura a todo riesgo para las reclamaciones de vidrios. La ley de Florida dice que el deducible a todo riesgo no aplica a los daños del parabrisas. Kentucky (desde abril de 2024) y South Carolina pagan las reclamaciones exclusivas de vidrios sin deducible. Arizona exige que las aseguradoras ofrezcan una opción de vidrios sin deducible. Massachusetts exige que las aseguradoras ofrezcan una opción de deducible de $100 para vidrios. En Arizona y Massachusetts, tienes que seleccionar la opción. En todos los demás lugares, la reparación del parabrisas sale de tu deducible a todo riesgo.
La compañía de parabrisas Safelite procesa reclamaciones de parabrisas con deducible de cero dólares para Allstate, Nationwide y USAA en los estados sin deducible.
¿Cuándo pagas el deducible del seguro de auto?
Pagas un deducible del seguro de auto cada vez que presentas una reclamación de colisión o a todo riesgo por daños a tu propio vehículo, sin importar quién causó el daño.
La cobertura de protección contra lesiones personales (PIP) y la cobertura de daños a la propiedad por conductor sin seguro o con seguro insuficiente también pueden tener un deducible.
Si tu reclamación se presenta bajo la cobertura de responsabilidad civil, que paga los daños a la propiedad o las lesiones que tú les causas a otros, no pagas deducible siempre y cuando los costos estén dentro de los límites de tu cobertura.
¿Cuándo no tienes que pagar deducibles del seguro de auto?
No tendrás que pagar un deducible cuando el conductor culpable del accidente esté cubierto por su póliza de responsabilidad civil y la compañía de seguros pague los daños.
Este es un proceso conocido como subrogación. Algunas aseguradoras también pueden optar por eximir los deducibles si tienes un endoso específico agregado a tu póliza.
Los endosos de exención de deducible varían de un proveedor de seguro a otro.
Algunas aseguradoras ofrecen programas de deducible decreciente. Un programa de deducible decreciente reduce tu deducible por cada año que manejas sin presentar una reclamación.
Your Choice Auto de Allstate reduce tu deducible $100 al año hasta un máximo de $500 después de 2 años sin reclamaciones. Platinum Choice de American Family disminuye tu deducible a todo riesgo y de colisión $50 cada 6 meses y llega a un deducible de cero dólares después de 5 años. Accident Forgiveness with Disappearing Deductible de Safeco recorta $100 de tu deducible al año por un máximo de 5 años. Deductible Savings Bank de Progressive recorta tu deducible de colisión $50 al año (hasta un total de $500) por cada año en que no presentas una reclamación. Vanishing Deductible de Nationwide reduce tus deducibles a todo riesgo y de colisión $100 al año hasta un total de $500 si pasas varios años sin reclamaciones.
La cobertura completa de vidrios elimina cualquier necesidad de deducible en tu parabrisas, excepto en los estados que no cobran deducible en absoluto.
En Texas, California e Illinois, un parabrisas nuevo te costará entre $250 y $400; Geico cobra $10-$15 extra al mes para que puedas reemplazar tu parabrisas con un complemento de cobertura completa de vidrios. State Farm incluye la cobertura completa de vidrios en las pólizas a todo riesgo en Nevada y Ohio sin costo.
Las pólizas con deducible de cero dólares están disponibles para las coberturas a todo riesgo y de colisión en algunos estados. Las pólizas con deducible de cero dólares cuestan bastante más al año que una póliza estándar con deducible de $500.
Los deducibles de la protección contra lesiones personales (PIP) los establece la ley estatal y varían mucho. Revisa las reglas de tu estado antes de asumir que una reclamación de PIP no tiene deducible.
¿Qué coberturas del seguro de auto no requieren deducibles?
La cobertura de responsabilidad civil nunca tiene deducible. La cobertura de lesiones corporales por conductor sin seguro no tiene deducible. La cobertura de daños a la propiedad por conductor sin seguro es la excepción: en algunos estados, la cobertura de daños a la propiedad por conductor sin seguro tiene un deducible igual que la cobertura de colisión. Texas exige un deducible en las reclamaciones por conductor sin seguro o con seguro insuficiente.
¿Cómo debo elegir un deducible del seguro de auto?
El deducible correcto del seguro de auto es la cantidad más alta que podrías pagar mañana mismo con tus ahorros sin pasar apuros. 3 factores determinan ese número: cuánto vale tu vehículo, con qué frecuencia has presentado reclamaciones y cuánto efectivo tienes disponible.
Un deducible más alto te ahorra dinero solo cuando puedes pagar el deducible. Un deducible de $1,000 que tendrías que poner en una tarjeta de crédito cuesta más que un deducible de $500 que puedes pagar con tus ahorros.
Una regla general común es un deducible de un pequeño porcentaje del valor del carro.
Los conductores que presentan reclamaciones cada 3-5 años obtienen mejor valor con deducibles más bajos ($250-$500). Los conductores que solo presentan reclamaciones cada 10 años o más ahorran más con deducibles altos de $1000-$2000.
Tener algo de ahorros de emergencia disponibles importa mucho si tienes un deducible alto. Los planificadores financieros dicen que deberías tratar de mantener de 3 a 6 veces la cantidad de tu deducible apartada en una cuenta de ahorros.
Si tienes $3000 en ahorros de emergencia, un deducible de $500-$1000 probablemente sea una buena opción para ti. Considera todos estos factores que aparecen a continuación.
Tu historial de manejo y la frecuencia con la que manejas
El historial de manejo y la frecuencia con la que manejas también pueden influir al elegir un deducible.
Los conductores con un historial de manejo limpio (sin accidentes ni multas de tránsito por 3 años o más) pueden calificar para un descuento por conductor seguro del 20-30% con aseguradoras como Nationwide, Travelers y American Family Insurance. Eso puede hacer más atractivos los deducibles altos ($1000-$2000).
Los conductores de bajo millaje que manejan menos de 7,500 millas al año pueden obtener descuentos basados en el uso del 25%-30% al año a través de programas como Progressive Snapshot, Allstate Drivewise y State Farm Drive Safe & Save.
Según el IIHS, los conductores que recorren menos de 10 millas al día al trabajo tienen 40% menos probabilidades de sufrir una colisión que los conductores que recorren 20 millas o más. Los deducibles altos son una buena opción para las personas que trabajan desde casa.
La antigüedad y el estado de tu carro
Los vehículos de más de 10 años con un valor menor a $5,000 normalmente convienen financieramente con un deducible alto ($1000-$2000) o eliminando las coberturas de colisión y a todo riesgo.
Por ejemplo, un Honda Civic 2014 que vale $4500 te costará alrededor de $800 al año con un deducible de $500 para cobertura total. Si subes ese deducible a $1500, tus primas anuales se reducen $550 al año.
Si los costos de reparación superan el 70-80% del valor de tu vehículo, aseguradoras como Farmers, Hartford y CNA probablemente lo declararán pérdida total.
Términos de la compañía de arrendamiento
Si estás arrendando tu carro, la compañía de arrendamiento podría pedirte que tengas cobertura total y cantidades de deducible específicas.
Lo mismo aplica a cualquier otra compañía que te ofrezca préstamos de auto u opciones de financiamiento. Esta suele ser la única vez en la que no tendrás la libertad de seleccionar el deducible correcto para ti.
Preguntas frecuentes
¿Tengo que pagar el deducible si no soy culpable en un accidente?

¿El deducible de mi seguro de auto aplica por accidente o por año?
¿Cuál es la diferencia entre los deducibles de colisión y los de cobertura a todo riesgo?
Deducible del seguro por colisión: un deducible de colisión es para los daños de un choque con otro vehículo o con un objeto (guardarriel, árbol, etc.)
Deducible del seguro a todo riesgo: un deducible a todo riesgo es para eventos que no son colisiones (robo, vandalismo, incendio, desastres naturales)