FR-44 es un certificado de responsabilidad financiera que prueba que un conductor lleva una cobertura de responsabilidad civil más alta que el mínimo después de una condena por DUI. El FR-44 aplica solo a conductores de Florida y Virginia. Un SR-22 prueba los límites mínimos estatales de responsabilidad civil en todos los demás estados. Una condena por DUI suspende la licencia de conducir y sube las primas anuales en aproximadamente $500. Según NHTSA, 11,904 personas murieron en choques relacionados con el manejo bajo los efectos del alcohol en Estados Unidos en 2024. Florida exige límites de responsabilidad civil 100/300/50 y Virginia exige límites 100/200/50. Insurance Navy ayuda a los conductores de alto riesgo a comparar cotizaciones de FR-44. Esta guía explica el costo del FR-44, las reglas de presentación, los límites de cobertura y las diferencias con el SR-22.
Table of contents
- ¿Qué es un formulario FR-44?
- ¿Quién necesita un FR-44?
- ¿Cuánto cuesta un FR-44?
- Diferencia entre el seguro con SR-22 y el seguro con FR-44
- Requisitos del FR-44 en Florida y Virginia
- Requisitos del FR-44 en Florida
- Requisitos del FR-44 en Virginia
- ¿Qué es un formulario SR-22?
- ¿Cuándo vas a necesitar un SR-22 o un FR-44?
- ¿Puedes obtener un FR-44 sin carro?
- ¿Qué es la cobertura mínima estatal de responsabilidad civil?
- ¿Cuál es el proceso para obtener un SR-22 y un FR-44?
- ¿Hay un proceso distinto para presentar un FR-44 que para un SR-22?
- ¿Qué pasa si tu SR-22 o FR-44 se interrumpe?
- ¿Cuándo puedes dejar de presentar un SR-22 o FR-44?
- ¿Un SR-22 o FR-44 aumenta las tarifas de tu seguro de auto?
- Cómo conseguir un seguro con SR-22 o FR-44 barato
- Preguntas Frecuentes
- ¿Por cuánto tiempo tienes que llevar un FR-44?
- ¿Un FR-44 es lo mismo que un SR-22?
- ¿El SR-22 es para conductores de alto riesgo?
- ¿Un SR-22 o FR-44 afecta tus tarifas?
La principal diferencia entre un SR-22 y un FR-44 es la cantidad de cobertura de responsabilidad civil que prueba cada certificado. Un SR-22 prueba que un conductor tiene la cobertura mínima de responsabilidad civil del estado. Un FR-44, que solo se usa en Florida y Virginia, prueba una cobertura más alta que el mínimo después de una condena por DUI.
Los dos son pruebas de responsabilidad financiera: certificados que tu aseguradora presenta ante el estado, no pólizas de seguro. Un conductor puede necesitar un certificado SR-22 o FR-44 para mantener o recuperar sus privilegios de manejo después de una condena por DUI o DWI, y debe mantener cobertura continua durante todo el periodo de presentación, por lo general tres años.
¿Qué es un formulario FR-44?
Un FR-44 es un certificado de responsabilidad financiera que prueba que un conductor de alto riesgo tiene una cobertura de responsabilidad civil más alta que el mínimo después de una infracción grave de manejo, por lo general un DUI. Solo Florida y Virginia usan el FR-44.
Muchos conductores le dicen "aseguranza de DUI" al FR-44. El FR-44 es un certificado, no una póliza de seguro. Algunos conductores buscan "seguro SR-44". SR-44 es un error de escritura común de FR-44, la presentación por DUI en Florida y Virginia.
Es la compañía de seguros de auto del titular de la póliza la responsable de presentar el certificado FR-44. La compañía envía los documentos requeridos a la agencia reguladora del estado, como el Departamento de Vehículos Motorizados (DMV).
¿Quién necesita un FR-44?
Virginia también exige el FR-44 después de una condena por causar lesiones graves manejando en estado de ebriedad o después de manejar con una licencia revocada por una condena previa. La sección de requisitos del FR-44 en Florida y Virginia que aparece más abajo detalla los límites exactos y los motivos de cada estado.
¿Cuánto cuesta un FR-44?
La tarifa por presentar un certificado FR-44 suele ser de entre $15 y $25. El costo de una póliza con FR-44 depende de la edad, la ubicación y el tipo de vehículo del conductor. Una póliza con FR-44 cuesta más que una póliza estándar porque Florida y Virginia exigen límites de responsabilidad civil más altos.
Como las personas que necesitan un FR-44 se consideran conductores de alto riesgo, tienen que llevar límites de cobertura mínimos más altos, lo que significa primas de seguro más caras.
Diferencia entre el seguro con SR-22 y el seguro con FR-44
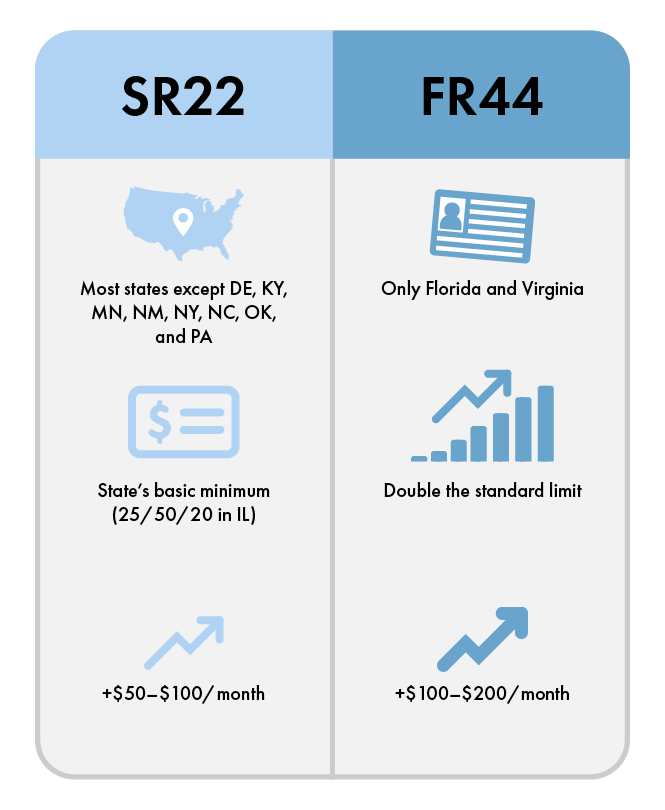
La diferencia clave es el nivel de cobertura requerido: un SR-22 certifica los límites mínimos de responsabilidad civil del estado, mientras que un FR-44 certifica límites más altos (100/300/50 en Florida y 100/200/50 en Virginia).
El requisito estándar de Florida es de $10,000 en protección contra lesiones personales (PIP) y $10,000 en responsabilidad civil por daños a la propiedad. Florida no tiene un requisito general de responsabilidad civil por lesiones corporales. Los límites 100/300/50 del FR-44 suben la cobertura muy por encima de lo que lleva la mayoría de los conductores de Florida. Los límites requeridos más altos hacen que un FR-44 sea más caro que un SR-22.
Requisitos del FR-44 en Florida y Virginia
Los requisitos del FR-44 son distintos en Florida y Virginia, los 2 estados que usan el certificado. Florida fija los límites del FR-44 por estatuto. Virginia establece los límites del FR-44 en el doble del mínimo estatal de Virginia, así que los límites del FR-44 de Virginia cambian cada vez que cambia el mínimo base de Virginia. Las aseguradoras llaman a estos límites del FR-44 límites de cobertura de alto riesgo.
Requisitos del FR-44 en Florida
Florida exige una cobertura de responsabilidad civil 100/300/50 para un FR-44: $100,000 en responsabilidad civil por lesiones corporales por persona, $300,000 por choque y $50,000 en responsabilidad civil por daños a la propiedad. La Fla. Stat. §324.023 establece estos límites. Una condena por DUI bajo la Fla. Stat. §316.193 activa el requisito del FR-44. El Departamento de Seguridad Vial y Vehículos Motorizados de Florida (FLHSMV) exige el FR-44 durante 3 años. La aseguradora presenta el certificado FR-44 electrónicamente ante el FLHSMV. Florida también permite un certificado de depósito de $350,000 en lugar de una póliza con FR-44. Casi todos los conductores usan una póliza de seguro en su lugar.
Requisitos del FR-44 en Virginia
Virginia exige límites del FR-44 que son el doble de los límites del SR-22 en el §46.2-472 del Código de Virginia. Para pólizas con vigencia a partir del 1 de enero de 2025, el mínimo base de Virginia es 50/100/25, así que los límites del FR-44 son 100/200/50: $100,000 en responsabilidad civil por lesiones corporales por persona, $200,000 por accidente y $50,000 en responsabilidad civil por daños a la propiedad. El DMV de Virginia exige un FR-44 después de una condena por manejar bajo la influencia de sustancias embriagantes o drogas, por causar lesiones graves bajo la influencia, o por manejar mientras la licencia está revocada por una condena previa. La regla de duplicar los límites aplica a las condenas del 1 de enero de 2008 en adelante. Los conductores de Virginia normalmente llevan el FR-44 durante 3 años.
¿Qué es un formulario SR-22?
Un SR-22 no es un tipo de seguro, es un certificado para conductores de alto riesgo que prueba que llevan el seguro de responsabilidad civil mínimo que exige su estado.
El SR-22 queda archivado en el DMV de su estado por un periodo de tiempo, normalmente tres años, mientras se reinstala su licencia.
La certificación SR-22 es una práctica a nivel nacional porque casi todos los estados exigen que los conductores lleven seguro de responsabilidad civil.
¿Cuándo vas a necesitar un SR-22 o un FR-44?
Vas a necesitar un SR-22 o un FR-44 después de una infracción grave de manejo como un DUI o DWI, manejar sin seguro o manejar con la licencia suspendida, siempre que el estado exija prueba de responsabilidad financiera antes de restaurar tus privilegios de manejo. Estas infracciones muchas veces llevan a la suspensión de la licencia de conducir y a marcas en el historial de manejo.
Estas infracciones de manejo que llevan a los requisitos del SR-22 se enumeran a continuación.
Manejar bajo la influencia (DUI)
Manejar sin seguro
Manejar sin licencia
Varias multas por exceso de velocidad o infracciones de tránsito y manejo imprudente
Fraude de seguro de auto
Casos de homicidio vehicular
¿Puedes obtener un FR-44 sin carro?
Sí. Un conductor que no es dueño de un vehículo compra una póliza de seguro de auto para no propietarios. La aseguradora presenta el FR-44 sobre la póliza para no propietarios. La póliza para no propietarios de todos modos debe llevar los límites del FR-44 del estado del conductor, porque el estado revisa el nivel de cobertura, no si eres dueño del vehículo. La cobertura FR-44 para no propietarios es la ruta habitual para un conductor al que le suspendieron la licencia después de un DUI y que necesita la presentación para reinstalar la licencia antes de comprar un vehículo. La misma ruta para no propietarios existe para el SR-22 en todos los demás estados.
¿Qué es la cobertura mínima estatal de responsabilidad civil?
Un último requisito que debes tener en cuenta es cuánta cobertura de responsabilidad civil exige tu estado.
En la mayor parte de Estados Unidos, los conductores tienen que llevar cobertura de seguro de auto que pueda pagar los daños y las lesiones que le causen a otro conductor en un accidente con culpa.
A este seguro de responsabilidad civil obligatorio del estado muchas veces se le llama seguro de auto básico.
Por ejemplo, según el DMV de Virginia, Virginia exige que los conductores lleven $50,000 en cobertura de responsabilidad civil por lesiones corporales por persona, $100,000 en responsabilidad civil por lesiones corporales por accidente y $25,000 en cobertura de responsabilidad civil por daños a la propiedad por accidente (50/100/25) a partir del 1 de enero de 2025.
Revisa el sitio web del Departamento de Vehículos Motorizados (DMV) de tu estado para más información sobre cuánto seguro de auto básico tienes que comprarle a las compañías de seguros para manejar legalmente.
¿Cuál es el proceso para obtener un SR-22 y un FR-44?
El proceso es un esfuerzo de tres partes entre tú, tu compañía de seguros y tu DMV. Los pasos de abajo cubren qué hacer y qué esperar al presentar un certificado SR-22 o FR-44.
Una infracción que resulta en la suspensión de la licencia puede ser cualquiera de las infracciones de la sección anterior. Las más comunes son manejar sin seguro o bajo la influencia.
La compañía de seguros puede cancelar la póliza de seguro de auto - Además de la suspensión de la licencia por parte del DMV, tu compañía de seguros de auto puede cancelar tu póliza de auto por completo. Como mínimo, puedes esperar que tus costos de seguro de auto suban bastante después de algo tan serio como un DUI.
Compra un seguro con SR-22 de una compañía de seguros - Compras el seguro con SR-22 con tu compañía de seguros de antes o buscas otra. Hay agentes y compañías de seguros que se especializan en cobertura para conductores de alto riesgo, así que lo mejor es conseguir todas las cotizaciones que puedas.
Se compra el seguro de alto riesgo y el SR-22 se presenta ante el DMV. Tu compañía de seguros se encarga del resto una vez que tienes una póliza y un SR-22 que lo certifica. Puede parecer redundante, pero es necesario para que los conductores de alto riesgo no cometan fraude. La compañía de seguros de auto después presenta el SR-22 o el FR-44 ante el DMV.
El DMV reinstala la licencia y el SR-22 se exige por hasta tres años. Con el SR-22 registrado, el DMV reinstala tu licencia, siempre que mantengas tu cobertura de responsabilidad financiera y el SR-22 durante los siguientes tres años. Durante ese tiempo, lo mejor que puedes hacer es volverte un conductor más seguro y pagar tus primas de seguro a tiempo.
¿Hay un proceso distinto para presentar un FR-44 que para un SR-22?
No. El proceso para presentar el FR-44 en Florida y Virginia es igual al proceso para presentar el SR-22 en los demás estados. Se suspende la licencia de conducir, el conductor consigue un seguro nuevo de alto riesgo junto con un FR-44 y después lo presenta ante el DMV del estado.
La única diferencia práctica es el nivel de cobertura que prueba el certificado. La sección de requisitos del FR-44 en Florida y Virginia que aparece más arriba detalla los límites y los estatutos de cada estado.
¿Qué pasa si tu SR-22 o FR-44 se interrumpe?
Una interrupción del SR-22 o FR-44 reinicia el requisito de presentación. Tu aseguradora le avisa al estado cuando tu póliza se interrumpe. El DMV después suspende tu licencia otra vez. Vuelves a empezar el periodo completo de presentación desde el principio, normalmente 3 años. También podrías deber una tarifa de reinstalación de la licencia. Mantén cobertura continua y paga tu prima a tiempo durante todo el periodo de presentación para evitar una interrupción.
¿Cuándo puedes dejar de presentar un SR-22 o FR-44?
Puedes dejar de presentar un SR-22 o FR-44 después de mantener la presentación de forma continua durante todo el periodo requerido, normalmente 3 años, sin interrupciones. Pídele a tu aseguradora que quite la presentación en ese momento. No canceles la presentación por tu cuenta antes de que termine el periodo, porque una interrupción anticipada reinicia el requisito y puede suspender tu licencia otra vez. Tus tarifas de seguro muchas veces bajan después de que se quita la presentación, porque tu aseguradora ya no te clasifica como conductor de alto riesgo.
¿Un SR-22 o FR-44 aumenta las tarifas de tu seguro de auto?
Sí. La infracción detrás de la presentación te marca como conductor de alto riesgo, así que las aseguradoras cobran primas más altas por la misma cobertura. Quienes tienen una licencia suspendida o un DUI reportan un aumento promedio de alrededor de $500 en la tarifa de su cobertura.
Para ponerlo en perspectiva, digamos que pagabas $570 al año por cobertura de seguro de responsabilidad civil. Después de algo como un DUI, tu nueva prima anual será de alrededor de $1,150. Al mismo tiempo, otro costo por recibir un SR-22 o FR-44 es la tarifa de reinstalación de la licencia que cobra el DMV del estado.
Cuando tu cobertura, tu póliza y tu certificación SR-22 estén presentadas, te van a devolver tu licencia después de que pagues una tarifa de reinstalación de entre $145 y $220, según el DMV de Virginia.
La tarifa de presentación en sí es pequeña. Algunas aseguradoras cobran la tarifa de presentación otra vez en cada renovación de la póliza mientras el certificado siga archivado. La prima es el costo más grande. Mantén un historial de manejo limpio y evita interrupciones en el seguro para que tus tarifas vuelvan a bajar.
La certificación SR-22 es parecida a la certificación FR-44. Las dos pueden ser igual de caras, pero son obligatorias para que te reinstalen tu licencia de conducir.
Cómo conseguir un seguro con SR-22 o FR-44 barato
Compara cotizaciones de varias aseguradoras que ofrecen seguro de auto para conductores de alto riesgo. La tarifa de presentación en sí es pequeña, normalmente de $15 a $25, así que el ahorro real viene del precio de la póliza de base. Puedes bajar el precio de esa póliza con 3 pasos:
Mantén cobertura continua durante todo el periodo de presentación, porque una interrupción reinicia el requisito.
Mantén un historial de manejo limpio desde la fecha de la condena en adelante.
Pregunta por descuentos de manejo defensivo o de programas de DUI donde las aseguradoras los ofrezcan.
Insurance Navy presenta certificados SR-22 y FR-44 y cotiza cobertura de alto riesgo en minutos.
¿Listo para una cotización rápida de SR-22 o FR-44?
¡Obtén una cotización gratis en línea de seguro de auto barato, o visita una de nuestras muchas oficinas convenientes en todo el país!